この記事のポイント
- 米国の小規模太陽光(1MW未満)の年間発電量は2016年の1万8812GWhから2025年には9万2979GWhへ約5倍に増えた
- カリフォルニア州が2025年の発電量の37%(3万4411GWh)を占め、設備容量は18GWから20GWへ増えた
- 伸びのピークは2022年の前年比25%増で、その後は伸び率が鈍化している
- テキサス州は391GWhから5408GWhへ、フロリダ州は205GWhから5198GWhへ拡大した
10年で約5倍、930億kWhに
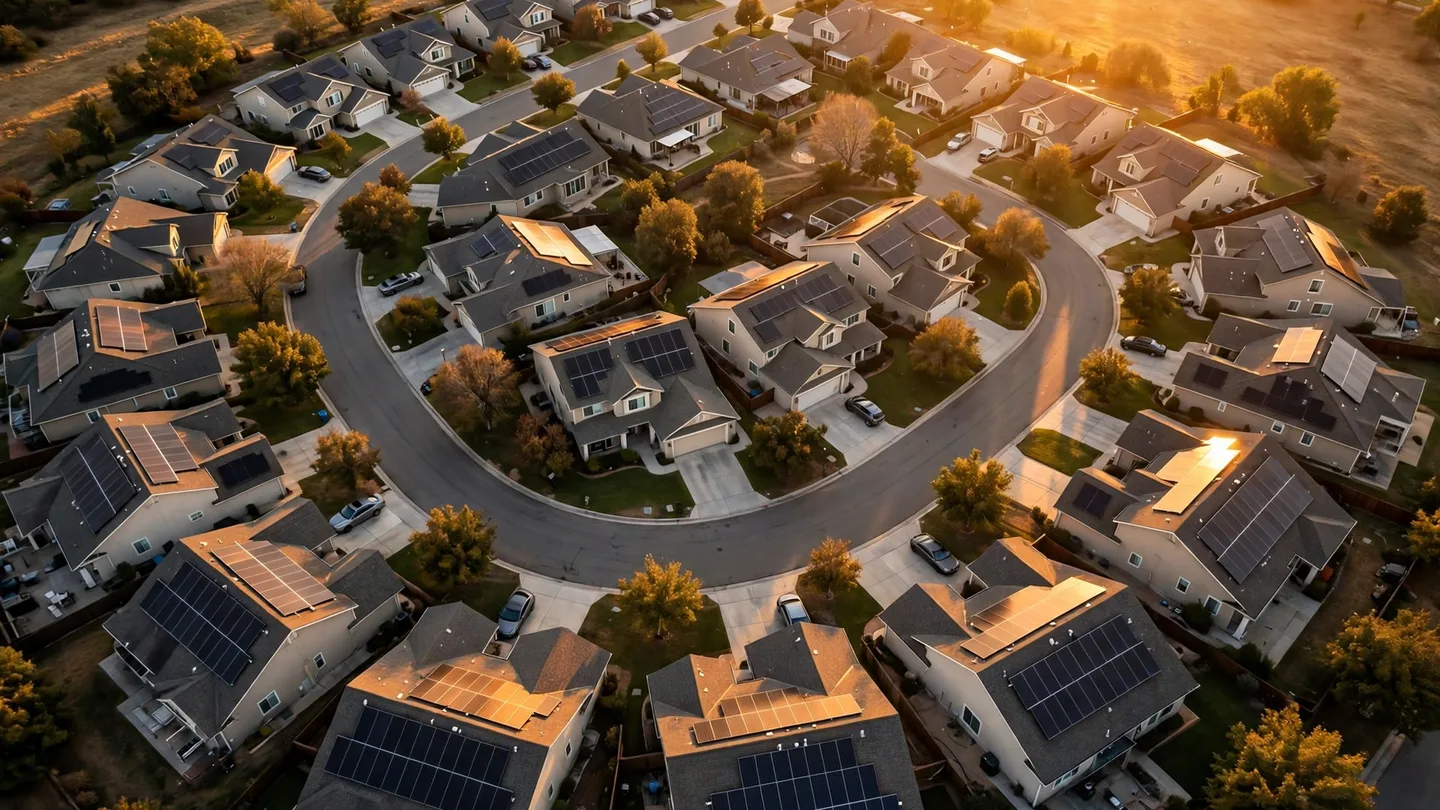
米エネルギー情報局(EIA)が2026年10月16日に公表した年次統計によると、米国の小規模太陽光発電(設備容量1MW未満)の年間発電量は2025年に9万2979GWhとなり、2016年の1万8812GWhから約5倍に増えた。住宅や商業施設の屋根に置かれたパネルが、米国の電力供給で無視できない規模に達した計算になる。
専門誌pv magazine USAもEIAの年次報告書(Annual Electric Power Industry Report)を基に同じ数字を伝えており、2016年比で約4.9倍という伸びは両者で一致する。発電量の増加は設備容量の拡大と歩調を合わせたもので、単年の天候要因では説明できない構造的な広がりだ。
カリフォルニアが37%、南部も拡大
州別ではカリフォルニア州が2025年に3万4411GWhを発電し、全国の37%を占めた。同州の小規模太陽光の設備容量は2024年の18GWから2025年には20GWへ増え、発電量は前年比8%増だった。2位はアリゾナ州の5795GWhで、全体の6%超に当たる。
伸び率では南部が目立つ。テキサス州は2016年の391GWhから2025年に5408GWhへ約14倍に増え、フロリダ州も205GWhから5198GWhへ拡大した。5位のニューヨーク州は日射量で不利ながら州の支援策で発電量を伸ばしており、導入の広がりは日照条件だけでは決まらない。
2022年がピーク、制度変更後に鈍化
拡大のピークは2022年で、発電量は前年比25%増となり、記録的な導入が進んだ。カリフォルニア州では2023年4月、余剰電力の買い取り条件がネットメータリング(NEM 2.0)からネットビリング(NEM 3.0)へ切り替わり、旧条件の適用を求める駆け込みの導入が膨らんだとpv magazine USAは伝えている。
制度変更後は全国の伸び率が鈍化している。ただし発電量そのものは増え続けており、2025年も前年を上回った。導入ペースが調整局面に入っても、既設の屋根置きパネルは発電を続けるため、累積の発電量は下がらない。
推計の方法と次に見る数字
EIAの数字は推計値だ。同局は電力会社への調査で得た顧客数と設備容量のデータに、米国立再生可能エネルギー研究所(NREL)のPVWattsやSystem Advisor Modelといったモデルを組み合わせて発電量を算出している。屋根置き太陽光はメーターの裏側で発電と消費が同時に起きるため、実測が難しい事情がある。
次に材料になるのは、EIAが公表する次回の年次統計で、鈍化した伸び率が下げ止まるかどうかだ。蓄電池と組み合わせた自家消費の広がりや、各州の買い取り条件の見直しが、2026年以降の導入ペースを左右する。
出典・参考資料
- 1MW未満の小規模太陽光、10年間で発電量が5倍に — 日経クロステック
- U.S. distributed solar generation quadrupled over the last decade — pv magazine USA


