この記事のポイント
- 日本貿易会の岡藤正広会長が年末の与党税制改正大綱に向け、片山財務相ら要人への面会を重ねている
- 国際課税連絡協議会の令和9年度税制改正要望書は、日本貿易会を幹事団体とする21団体の連名で提出された
- 要望書はCFC税制について、過剰課税の是正と事務負担の軽減の双方を求めている
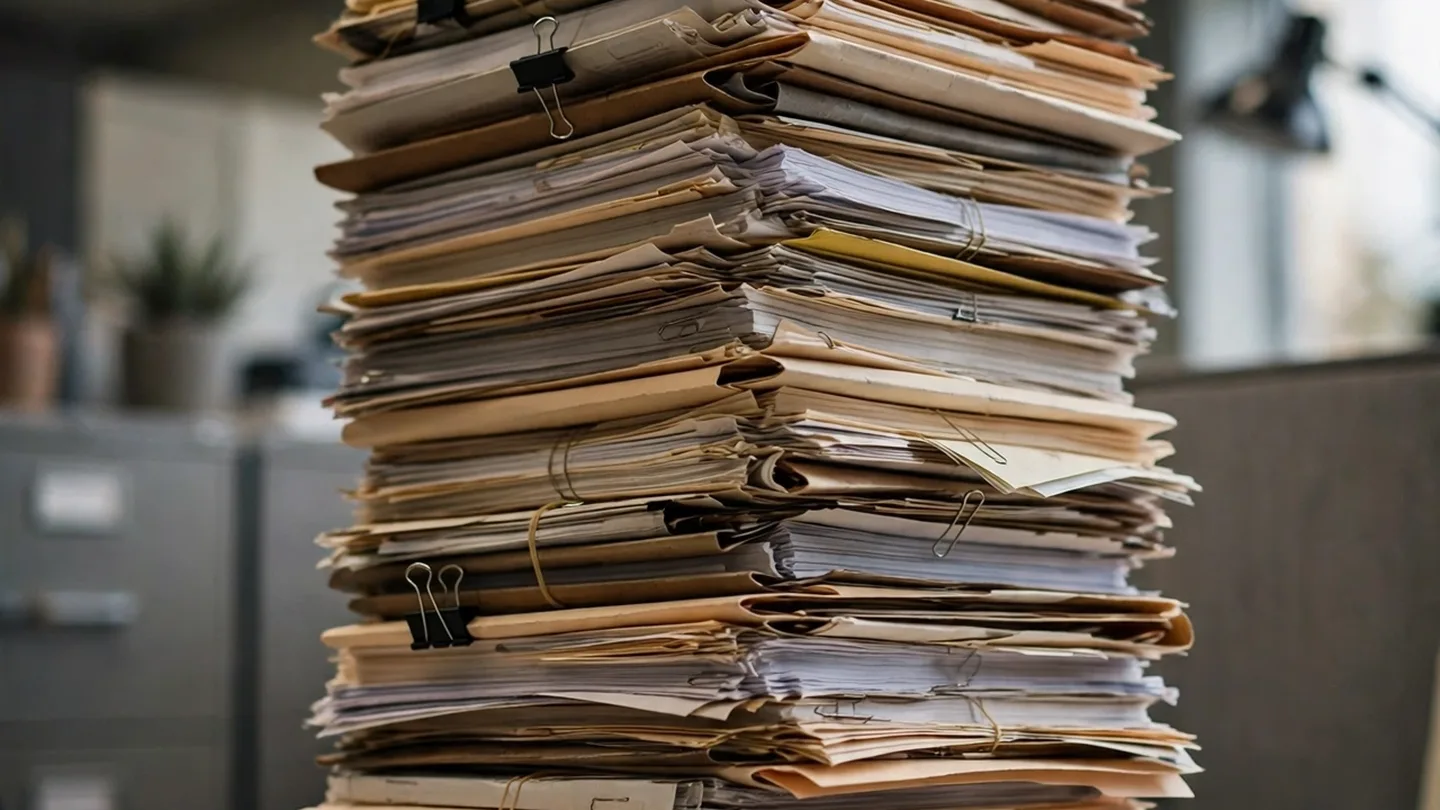
- 日経によると、商社の法人税申告書類の山は22メートルに及ぶという
岡藤会長が要人への面会を重ねる
今秋、永田町や霞が関で日本貿易会の岡藤正広会長の姿がよく見られている。岡藤氏は伊藤忠商事の会長も務める。日経によると、年末にまとまる与党税制改正大綱に向け、日本貿易会の要望を伝えるため、片山さつき財務相を含めて要人への面会を重ねている。業界団体のトップ自らが動くのは、大綱への反映を確実にしたいためだ。
要望の文書自体は既に提出されている。国際課税連絡協議会が2026年9月にまとめた「令和9年度税制改正要望」は、日本貿易会を幹事団体とする21団体の連名要望で、政府・与党や関係省庁に提出された。中心のテーマは、外国子会社合算税制(CFC税制)の見直しである。
CFC税制の何が問題なのか
CFC税制は、企業が法人税率の低い国や地域に子会社を設けて課税を逃れるのを防ぐ仕組みで、実質的な活動のない海外子会社の所得を日本の親会社の所得と合算して課税する。要望書は、この租税回避防止という政策目的自体は現在でも極めて重要だと認めたうえで、制度と企業活動の実態とのずれを問題にしている。
具体的には、資源・エネルギーや不動産、インフラ開発で通常使われる事業体(SPCなど)が合算課税の対象となり、本来必要のない税負担や事務負担が企業活動の重石になっていると要望書は指摘する。課税ベースの浸食と関係しない所得まで合算される「過剰課税」の是正が、要望の柱の一つだ。
書類の山22メートル、事務負担の実態
事務負担の重さを示す数字として、日経は商社の申告書類の山が22メートルに及ぶと伝えている。世界各地に多数の子会社を持つ商社は、子会社ごとに資料を集め、制度ごとに申告書を作成する作業を抱える。要望書も、2017年度(平成29年度)の税制改正以降、CFC税制対応の事務負担が大幅に増えたとの認識を示している。
負担を増やしているのが、国際的な最低税率の仕組み「第2の柱」(グローバル・ミニマム課税)の導入だ。要望書は、第2の柱とCFC税制は趣旨こそ異なるものの、外国子会社の現地課税後に追加課税する点では共通するとして、両制度の関係整理や判定・計算の簡素化を通じた事務負担の軽減を求めた。欧州委員会が2026年6月、第2の柱の適用対象企業をCFC税制の対象外とする提案を示したことも、要望の根拠に挙げられている。
年内の大綱取りまとめが節目
日経によると、自民党税制調査会は19日に総会を開き、2027年度の税制改正の議論を始める。政府・与党は12月中旬の大綱取りまとめと年内の閣議決定を予定しており、岡藤会長の要望活動はこの日程に合わせたものだ。要望書が求める「第2の柱の対象企業へのCFC税制の軽減措置」などが、どこまで大綱に書き込まれるかが決め手になる。
課税の公平性を保つ制度の目的と、海外投資を妨げない実務負担のバランスをどう取るか。21団体の連名要望という形は、商社だけの問題ではないという業界横断の意思表示でもある。大綱の文言が、来年度以降の実務を左右する。
出典・参考資料
- 商社悩ます税制、書類の山は22メートル 岡藤会長が見直し要望で秘策 — 日本経済新聞
- 令和9年度税制改正要望(国際課税連絡協議会) — 国際課税連絡協議会(神戸貿易協会サイト掲載)


