この記事のポイント
- 各営業本部の脱炭素への貢献度を金額換算し事業収益に計上する取り組みを始めたと日経が報じた
- 同社の社内炭素価格はCO2 1トン当たり3万円で、NIKKEI GX500の回答企業平均の2倍超とされる
- 2030年までに自社排出(スコープ1・2)を2019年比で50%削減する目標はSBT認定を取得した
- アフリカでは全販売店への太陽光パネル設置を進めていると日経が伝える
CO2の増減を金額に換算して収益へ
豊田通商は、各営業本部が脱炭素にどれだけ貢献したかを金額に換算し、事業収益に計上する取り組みを始めたと日本経済新聞が報じた。温室効果ガスの排出を減らせば収益にプラス、増やせばマイナスに評価する社内カーボンプライシングの応用で、事業計画の段階から排出量の見える化を求めるという。
換算の単価や対象範囲の詳細は同社の公式発表では確認できておらず、この仕組みの中身は現時点で日経の報道に基づく。同社は日本経済新聞社の脱炭素経営ランキング「NIKKEI GX500」2026年版で総合2位となり、最高評価「S」を2年連続で獲得したと11月10日に発表している。
社内炭素価格は1トン3万円
日経GXの集計によると、GX500の上位20社では9割超が社内に炭素価格を設定しており、豊田通商の価格はCO2 1トン当たり3万円で、回答企業の平均の2倍を超える水準だった。収益計上の仕組みは、この社内価格を部門評価へ直接つなぐ形と位置づけられる。
世界では排出量に金銭価値が付くカーボンプライシングが広がり、企業が社内価格を投資判断に使う例は増えている。豊田通商の取り組みが他社と異なるのは、価格を投資判断の参考値にとどめず、部門の収益実績そのものに反映させる点だと日経は伝える。
2030年に自社排出を半減、SBT認定も
豊田通商グループは2025年7月、国際的イニシアチブSBTiから温室効果ガス削減目標の認定を取得した。2030年までに自社の排出(スコープ1と2)を2019年比で50%削減する短期目標と、バリューチェーン全体を含む2050年ネットゼロ目標が、パリ協定の求める水準と整合すると認められた。
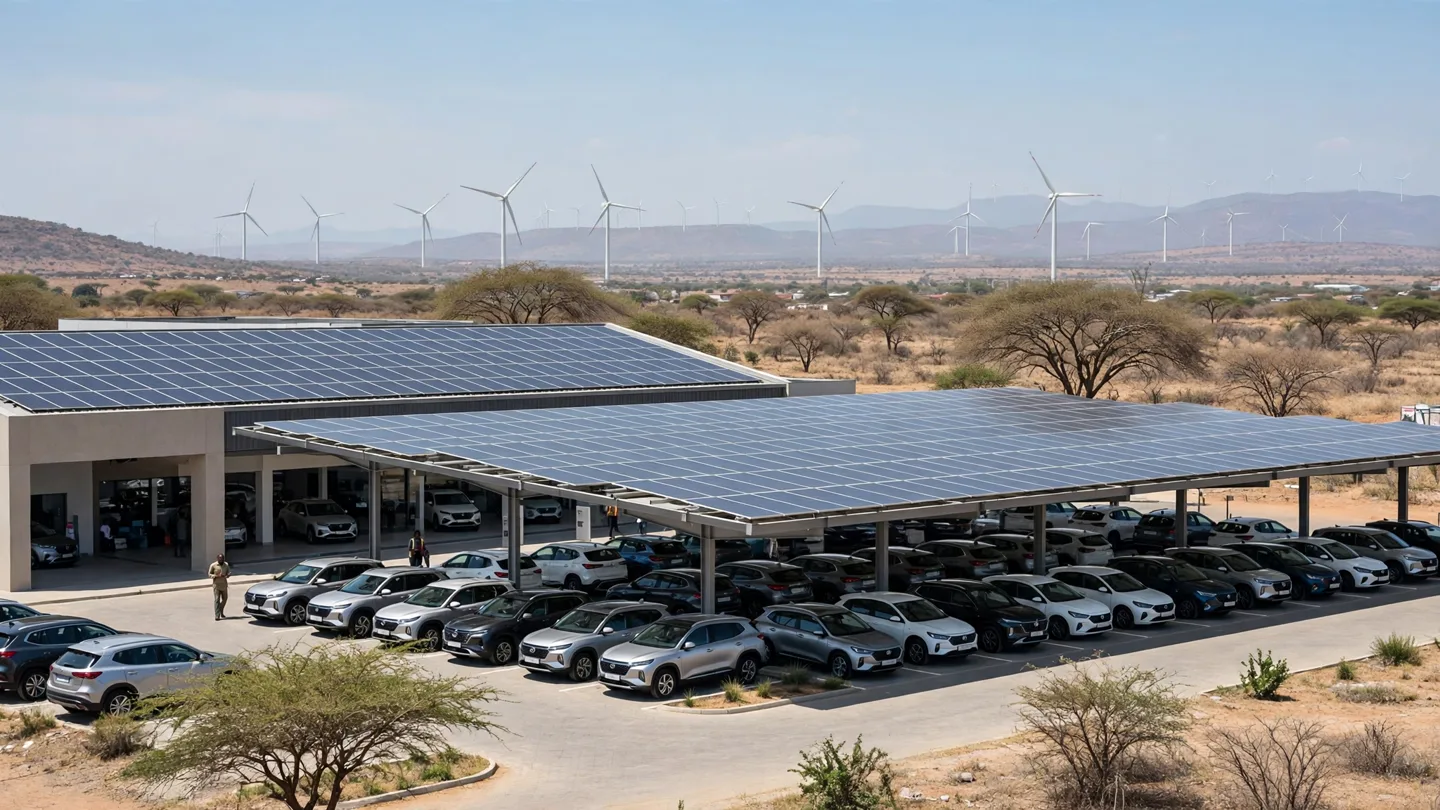
日経によると、同社は2030年までに脱炭素分野へ1.6兆円を投じる計画も掲げる。現場の施策としては、アフリカの全販売店への太陽光パネル設置などが進められているという。投資額と個別施策は日経の報道に基づく。
コストを全社で負う助成とセットで
脱炭素の設備投資は営業部門にとって負担になりがちだ。日経によると、同社は償却や金利のコストを全社で負う助成制度を用意し、現場が投資に踏み切りやすくした。収益計上の圧力と助成を組み合わせ、意識改革と実行を同時に促す設計という。
次の確認点は、同社の統合レポートや決算説明で、収益計上に使った換算単価と対象部門の範囲が公式に開示されるかどうかだ。開示されれば、今回の日経報道の仕組みを一次資料で検証できるようになる。
出典・参考資料
- 豊田通商、「脱炭素への貢献」を事業収益に計上 — 日本経済新聞
- GX500、上位20社9割超が炭素価格設定 豊田通商は3万円 — 日経GX(日本経済新聞)
- 脱炭素経営ランキング「NIKKEI GX500」で2年連続最高評価「S」を獲得 — 豊田通商(PR TIMES)


